
Puntos clave
La inversión inmobiliaria puede generar ingresos, pero el resultado depende de los costos, la demanda y el tiempo que quieras dedicarle. Antes de comprar, conviene comparar opciones y revisar qué podría cambiar el rendimiento.
- Define si buscas ingresos periódicos, una posible revalorización o ambas cosas.
- Compara el precio del inmueble con los alquileres y la demanda de la zona.
- Incluye gastos, periodos sin inquilinos y mantenimiento en tus estimaciones.
- Revisa los documentos y las reglas locales antes de comprometerte.
- Considera cuánto tiempo y capital requiere cada forma de invertir.
Qué es la inversión inmobiliaria y cómo puede generar ingresos
La inversión inmobiliaria consiste en destinar recursos a un inmueble con la expectativa de obtener ingresos o que su valor cambie con el tiempo. Puede tomar distintas formas, desde rentar una vivienda hasta participar en un vehículo colectivo. Ninguna opción garantiza un resultado: el mercado local, los gastos y el plazo influyen en lo que finalmente recibes.
Diferencia entre comprar una vivienda para vivir y comprar para invertir
Cuando compras para vivir, suelen pesar más tus necesidades cotidianas: ubicación, espacio y cercanía a tu trabajo o familia. Si compras para invertir, además necesitas pensar en quién podría rentar o comprar el inmueble después y qué costos tendría mantenerlo. Esa mirada práctica puede llevarte a elegir una propiedad distinta de la que escogerías como hogar.
Rentabilidad por alquiler, revalorización y otras fuentes de ingresos
El alquiler puede generar ingresos periódicos, mientras que la revalorización se refiere a un posible aumento del valor del inmueble. Son caminos diferentes y ninguno es seguro: la renta puede variar y el precio de venta puede subir, bajar o quedarse igual. Para evaluar una inversión inmobiliaria, conviene distinguir entre el dinero que entra durante la tenencia y lo que podrías recibir si vendes, descontando los costos correspondientes.
Cómo influyen el plazo y los objetivos en una inversión
El plazo cambia la forma de evaluar una propiedad. Si esperas conservarla durante varios años, tendrás que considerar reparaciones, cambios en la demanda y periodos con menor ingreso; si piensas vender antes, el precio de salida y los costos de compraventa cobran más peso. Aclara primero qué esperas obtener y cuánto tiempo puedes dejar el capital comprometido.
Principales formas de invertir en inmuebles
No necesitas abordar todos los inmuebles de la misma manera: puedes ser propietario directo o participar mediante una estructura colectiva. Cada modalidad implica distintos niveles de control, gastos y trabajo operativo. La opción que parezca más sencilla también merece una revisión cuidadosa de sus condiciones.
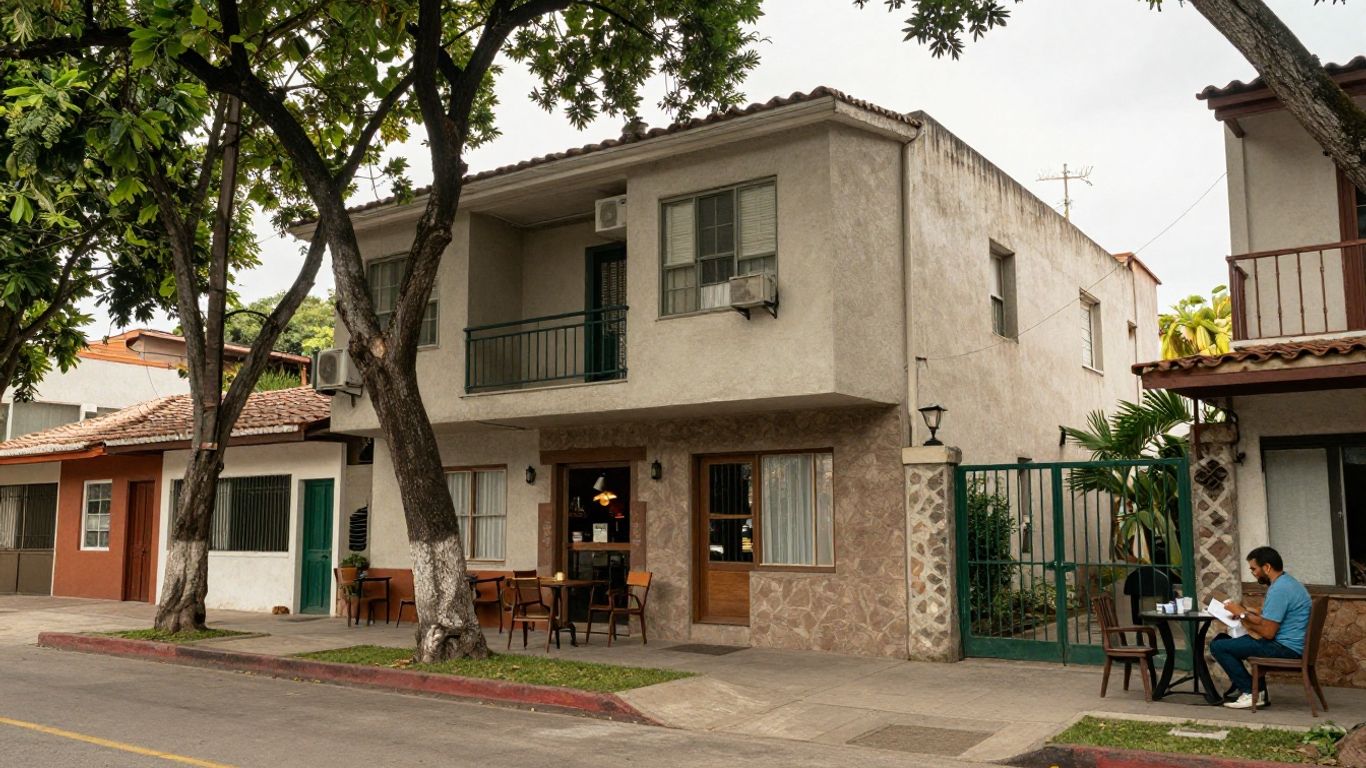
Comprar una propiedad para alquilarla a largo plazo
En una renta de largo plazo, compras el inmueble y buscas a una persona que lo ocupe mediante un acuerdo de alquiler. Puede ofrecer ingresos periódicos, pero también requiere atender mantenimiento, comunicación y lapsos entre ocupantes. Antes de decidir, piensa en quién rentaría ahí y qué tan fácil sería conservar la vivienda en condiciones adecuadas.
Invertir en alquiler vacacional o de temporada
Las estancias cortas o por temporada pueden requerir preparar la vivienda con más frecuencia, coordinar entradas y salidas, y responder a necesidades operativas. La demanda puede cambiar según la época, la ubicación y las reglas locales. Calcula el trabajo que implica atender cada estancia, no solo el ingreso potencial por noche.
Participar en fondos inmobiliarios o plataformas de inversión colectiva
Algunas alternativas permiten participar en proyectos inmobiliarios sin comprar y administrar una vivienda por cuenta propia. Antes de aportar dinero, revisa cómo se estructura la participación, qué costos existen, cómo se puede retirar el capital y qué riesgos se describen en los documentos disponibles. No des por hecho que una inversión colectiva ofrece liquidez inmediata o elimina la posibilidad de pérdidas.
Cómo elegir una propiedad con potencial
Una propiedad atractiva no se define solo por su apariencia ni por una cifra de renta anunciada. Para evaluarla, mira el inmueble junto con su entorno, sus gastos y las condiciones de la operación. La demanda comprobable importa más que una expectativa optimista sobre lo que quizá ocurra después.
Analizar la ubicación, la demanda y los servicios cercanos
Observa qué servicios cotidianos hay cerca, cómo se conecta la zona y qué tipo de personas podrían buscar vivienda allí. También ayuda recorrer el entorno en distintos momentos y comparar anuncios similares, sin asumir que todos reflejan rentas efectivamente pagadas. Con esa información puedes formarte una idea más realista de la demanda y de las características que valoran los posibles inquilinos.
Comparar el precio de compra con los alquileres de la zona
Para iniciar la comparación, reúne precios de propiedades parecidas y referencias de renta en la misma zona. La tabla puede ayudarte a ordenar señales distintas; úsala como punto de partida, no como sustituto de verificar cada dato.
| Qué comparar | Pregunta útil | Qué revisar |
|---|---|---|
| Precio de compra | ¿Cómo se compara con inmuebles similares? | Tamaño, estado y ubicación |
| Renta anunciada | ¿Corresponde a propiedades comparables? | Servicios, condiciones y fechas del anuncio |
| Demanda | ¿Hay opciones similares disponibles? | Tiempo que permanecen anunciadas, si puede verificarse |
| Costos asociados | ¿Qué gastos se suman al precio? | Mantenimiento, impuestos y adecuaciones |
Si las referencias son escasas o muy distintas entre sí, evita basar la decisión en una sola cifra. Una comparación amplia ayuda a detectar supuestos poco realistas antes de avanzar.
Estimar gastos de mantenimiento, impuestos y periodos sin inquilinos
Los ingresos brutos no muestran cuánto dinero queda después de los gastos. Considera costos recurrentes, reparaciones y el tiempo en que la propiedad podría estar vacía; las obligaciones aplicables pueden variar según la localidad y el inmueble. Para ordenar el cálculo, separa los rubros en lugar de agruparlos en una sola estimación.
- Gastos periódicos de mantenimiento y conservación.
- Impuestos y otros cargos relacionados con el inmueble.
- Reparaciones o adecuaciones que podrían surgir.
- Periodos sin ocupación y costos de preparar la siguiente estancia.
Después, revisa si tu estimación contempla tanto los gastos previsibles como un margen para lo inesperado. Un cálculo que solo considera meses ocupados puede dar una impresión demasiado favorable.
Revisar el estado del inmueble y los documentos legales
Antes de avanzar, inspecciona el estado físico de la propiedad y pide revisar la documentación relacionada con la compraventa y el uso del inmueble. Si algo no te queda claro, busca la orientación de profesionales calificados en tu localidad. Una revisión previa puede ayudarte a identificar pendientes que afecten los costos, los tiempos o la posibilidad de rentar.
Cómo calcular la rentabilidad antes de comprar
Calcular la rentabilidad significa comparar los ingresos posibles con el dinero necesario para comprar y mantener la propiedad. El resultado dependerá de los supuestos que uses, así que conviene escribirlos y comprobar de dónde sale cada cifra. Así podrás distinguir un escenario favorable de uno más prudente, sin tratar ninguno como una promesa.
Diferenciar rentabilidad bruta y rentabilidad neta
La rentabilidad bruta compara los ingresos por alquiler con el precio de compra, antes de restar gastos. La neta intenta reflejar lo que queda después de considerar costos asociados, aunque el resultado dependerá de qué conceptos incluyas. Cuando compares propiedades, verifica que estés usando criterios parecidos; de lo contrario, las cifras pueden parecer comparables sin serlo.
Incluir gastos iniciales y costes recurrentes en el cálculo
El precio anunciado no necesariamente representa todo el capital que necesitas para poner una propiedad en condiciones de rentarse. Puedes organizar los conceptos iniciales y periódicos por separado para no omitir ninguno importante. La lista también te permite actualizar el cálculo si cambia una cotización o aparece un gasto nuevo.
- Costos de adquisición y trámites asociados.
- Adecuaciones o reparaciones previas a la ocupación.
- Mantenimiento, administración y servicios que te correspondan.
- Gastos durante periodos sin inquilinos.
Una vez reunidos, estima los ingresos con un escenario prudente y resta los gastos que correspondan. Si el resultado depende de que todo salga perfecto, vale la pena revisar qué pasaría ante una reparación o una vacante más larga.
Comparar escenarios de alquiler y posibles cambios en el mercado
Puedes comparar un escenario con ocupación frecuente y otro con periodos vacíos o una renta menor. Considera también que los costos de mantenimiento y las condiciones del mercado pueden cambiar con el tiempo. No es necesario adivinar el futuro; lo útil es ver qué supuestos sostienen el cálculo y cuánto cambiaría el resultado si alguno no se cumple.
Valorar el tiempo y la gestión que requiere cada estrategia
El rendimiento no se mide solo en dinero: administrar una renta implica coordinar tareas, resolver asuntos del inmueble y llevar registros. En una estancia corta, la rotación puede sumar labores; una renta de largo plazo también requiere atención, aunque de otra forma. Piensa cuánto tiempo puedes dedicar y qué tareas tendrías que delegar, si decides hacerlo.
Cómo financiar una inversión inmobiliaria
La financiación puede cambiar el capital que necesitas al inicio y el dinero disponible cada mes. Antes de comparar alternativas, entiende cuánto costaría sostener la compra en condiciones menos favorables, no solo en el escenario ideal. La información de esta sección es general y no sustituye una evaluación financiera individual.
Calcular el capital inicial y reservar un fondo para imprevistos
Además del enganche o aporte inicial, contempla los gastos de adquisición, adecuaciones y costos que pueden aparecer antes de recibir ingresos por renta. También piensa en cómo cubrirías reparaciones o periodos sin ocupación. Reservar recursos para imprevistos puede reducir la presión de tener que resolver cada gasto con urgencia.
Comparar hipotecas y otras alternativas de financiación
Al revisar opciones, compara el costo total, las condiciones, los plazos y los requisitos de cada alternativa. No te quedes únicamente con el monto de la cuota: observa cómo se calcula y qué podría hacer que cambie. Si necesitas interpretar documentos o condiciones, consulta a una persona calificada antes de tomar una decisión.
Evaluar el efecto de los intereses y la cuota en el flujo de caja
El flujo de caja refleja el dinero que entra y sale durante un periodo. Al estimarlo, resta de los ingresos los gastos del inmueble y los pagos relacionados con la financiación para ver cuánto quedaría disponible. Una renta que parece suficiente antes de esos pagos puede dejar poco margen después.
Evitar comprometerse con una deuda difícil de sostener
Una deuda debe evaluarse considerando la estabilidad de tus ingresos, otros compromisos y la posibilidad de que cambien las condiciones de la propiedad. Pregúntate qué ocurriría si el inmueble pasa un tiempo sin rentarse o necesita una reparación importante. Si no puedes explicar cómo cubrirías esos escenarios, conviene detenerte y revisar las cifras antes de asumir un compromiso.
Riesgos y decisiones clave para invertir con criterio
Toda inversión inmobiliaria puede enfrentar cambios que afecten los ingresos o los costos. Prepararte no significa anticipar cada problema, sino reconocer qué situaciones podrían ocurrir y cómo las revisarías. Una decisión informada parte de supuestos claros y de la disposición a cambiar de plan si los datos no cuadran.
Prepararse para vacantes, impagos y reparaciones inesperadas
Un inmueble puede quedarse vacío, un pago puede retrasarse o surgir una reparación que no estaba contemplada. Para reducir sorpresas, piensa de antemano cómo llevarás el seguimiento de los pagos y cómo responderás ante una avería. También evita asumir que la propiedad estará ocupada continuamente: una pausa en los ingresos forma parte de los escenarios que conviene considerar.
Comprobar la normativa de alquiler aplicable en cada localidad
Las reglas sobre alquiler pueden variar entre localidades y según el tipo de estancia o inmueble. Verifica qué disposiciones aplican antes de anunciar o rentar la propiedad, y consulta fuentes oficiales o asesoría profesional local si tienes dudas. Este paso es especialmente relevante cuando comparas estancias cortas con contratos de mayor duración.
Diversificar para reducir la dependencia de una sola propiedad
Si todos tus ingresos esperados dependen de una sola propiedad, una vacante o reparación puede tener un efecto considerable en el plan. Diversificar puede significar considerar distintas zonas, tipos de inmueble o formas de participación, según tus circunstancias. Aun así, repartir una inversión no elimina el riesgo ni asegura un resultado positivo.
Definir cómo medir y revisar el rendimiento de la inversión
Antes de empezar, elige qué vas a revisar y cada cuánto: ingresos recibidos, gastos, ocupación y cambios en el estado del inmueble son ejemplos de datos que pueden servirte. Compara los resultados con tus supuestos iniciales y anota por qué se desviaron. Esa revisión te permite decidir con más contexto si necesitas ajustar la operación o volver a evaluar tus expectativas.
Preguntas frecuentes
¿Qué significa inversión inmobiliaria?
Es destinar recursos a una propiedad o a una alternativa vinculada con inmuebles con la expectativa de obtener ingresos o un posible cambio de valor. El resultado depende de costos, condiciones del mercado y otros factores.
¿Cómo puede generar ingresos una propiedad?
Puede generar ingresos mediante el alquiler, y también podría venderse más adelante por un valor distinto al de compra. Ninguna de esas posibilidades está garantizada y deben considerarse los gastos asociados.
¿Qué conviene revisar antes de comprar para rentar?
Compara inmuebles y rentas de la zona, estima gastos y periodos sin ocupación, inspecciona el estado físico y revisa la documentación. También verifica qué reglas locales aplican al tipo de alquiler que contemplas.
¿Cuál es la diferencia entre rentabilidad bruta y neta?
La bruta compara ingresos con el precio de compra sin descontar gastos. La neta considera costos asociados, por lo que el cálculo depende de qué rubros incluyas.
¿El alquiler vacacional siempre deja más ingresos?
No necesariamente. La demanda, la temporada, los costos y el trabajo operativo influyen en el resultado; conviene compararlo con otras opciones usando supuestos realistas.
¿Puedo invertir en inmuebles sin comprar una propiedad completa?
Existen fondos y plataformas de inversión colectiva que ofrecen formas de participación en proyectos inmobiliarios. Revisa sus condiciones, costos, riesgos y opciones para retirar el capital antes de participar.
¿Qué riesgos debo considerar al invertir en una propiedad?
Entre otros, periodos sin inquilinos, retrasos en pagos, reparaciones, cambios en la demanda y costos mayores a los previstos. Considera también las reglas locales y cómo podría afectar cada situación tus ingresos.